

San Luis, al frente de un ranking fiscal: cómo se compara con Córdoba y otras provincias
Empiria analizó el resultado primario, la composición del gasto, la deuda y el origen de los recursos de 22 jurisdicciones. El distrito puntano mostró fortalezas en tres indicadores y menor autonomía de ingresos.
29/10/2026 | 11:31Redacción Cadena 3
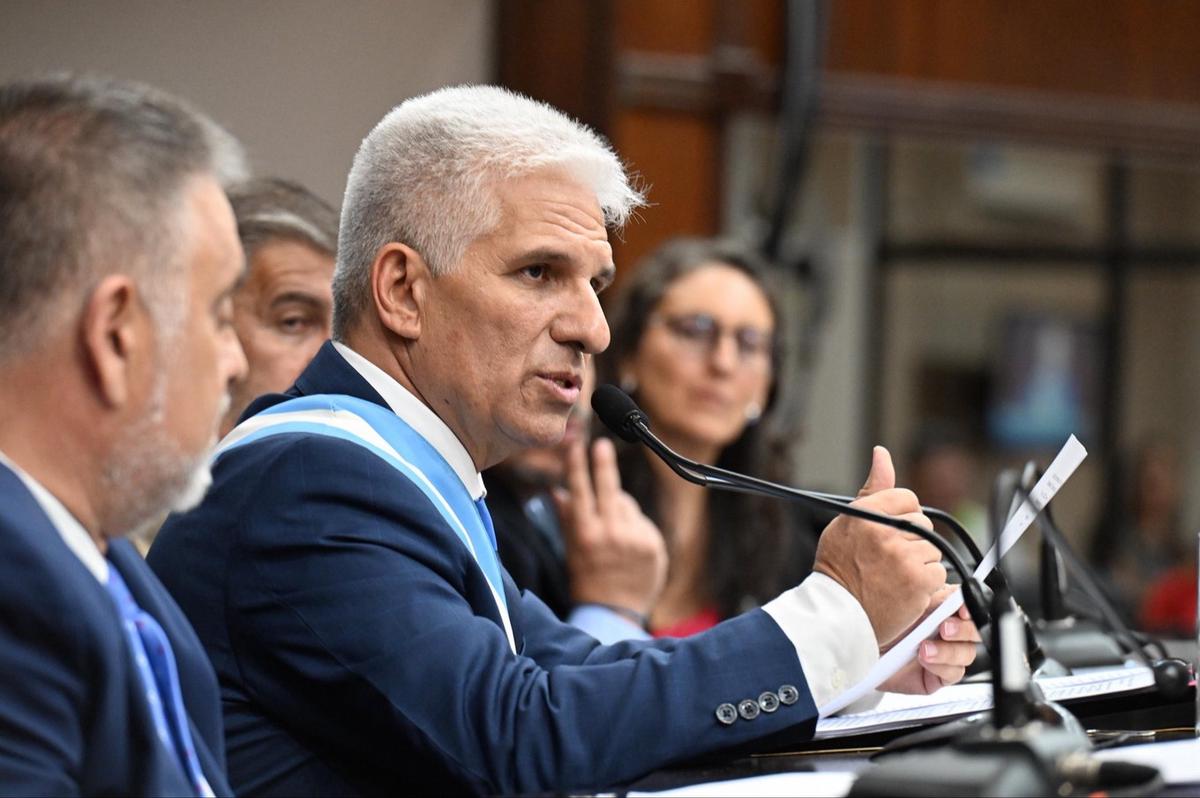
FOTO: Claudio Poggi, gobernador de San Luis. (Foto: X/@claudiojpoggi)
San Luis ocupó el primer puesto en un ranking de desempeño fiscal elaborado por la consultora Empiria, que analizó las finanzas públicas de 22 jurisdicciones argentinas. Formosa, la Ciudad Autónoma de Buenos Aires, Neuquén y Córdoba completaron, en ese orden, los cinco primeros lugares.
El estudio se construyó con datos de la Dirección Nacional de Asuntos Provinciales (DNAP), dependiente del Ministerio de Economía de la Nación. La evaluación combinó cuatro dimensiones: resultado primario, calidad del gasto, exposición financiera y autonomía de los ingresos.
Entre los indicadores que explican la posición de San Luis se encuentra un superávit primario equivalente al 1,2% de su Producto Bruto Geográfico (PBG). El promedio de las jurisdicciones relevadas, en cambio, mostró un déficit del 0,1%.
El resultado primario refleja la diferencia entre los ingresos y los gastos públicos antes del pago de intereses de la deuda. Es la variable de mayor peso en la clasificación de Empiria, con una ponderación del 50%.
En materia de endeudamiento, el informe registró para San Luis una exposición financiera del 0% respecto de sus ingresos totales, frente al 16% del promedio del relevamiento. El dato corresponde a la deuda computada en el estudio.
/Inicio Código Embebido/
Investigación tributaria. Confirmaron el procesamiento del dueño de Manaos por presunta evasión fiscal
La Cámara Federal de San Martín ratificó el fallo de primera instancia contra Orlando Canido. La causa fue impulsada por el Ministerio Público Fiscal y ARCA por maniobras fiscales que superan los $805 millones.
/Fin Código Embebido/
En esa misma comparación, Buenos Aires y Chubut alcanzaron el 46%; La Rioja, el 38%; Córdoba, el 33%; y Mendoza, el 24%.
Otro de los factores destacados fue la relación entre los gastos de capital y las erogaciones en personal. En San Luis llegó al 32%, por encima del promedio del 18%.
Esto implica que, por cada 100 pesos destinados a salarios, la provincia asignó unos 32 pesos a gastos de capital, una categoría que incluye infraestructura, equipamiento y otros bienes. El porcentaje expresa la relación entre ambas partidas, no la participación de la inversión en el gasto total.
Córdoba registró un 33% en ese indicador, mientras que Mendoza alcanzó el 31% y Formosa, el 29%. La dimensión que la consultora denomina calidad del gasto tiene una ponderación del 30% en el ranking, y la exposición financiera representa otro 10%.
/Inicio Código Embebido/
/Fin Código Embebido/
La autonomía de los ingresos fue el aspecto en el que San Luis quedó por debajo de la media. Los recursos de origen provincial y las regalías representaron el 19% de sus ingresos totales, frente al 27% del promedio de las jurisdicciones evaluadas. Esa proporción muestra el peso de las transferencias nacionales en el financiamiento de la provincia.
La Pampa y Santiago del Estero quedaron fuera de la clasificación porque no presentaron información correspondiente a alguno de los últimos cuatro trimestres considerados.
Lectura rápida
¿Qué jurisdicción ocupó el primer lugar en el ranking de desempeño fiscal? San Luis ocupó el primer puesto en el ranking de desempeño fiscal elaborado por Empiria.
¿Qué consultora realizó el estudio sobre las finanzas públicas? El estudio fue realizado por la consultora Empiria.
¿Qué indicadores se utilizaron para evaluar el desempeño fiscal? Se combinaron cuatro dimensiones: resultado primario, calidad del gasto, exposición financiera y autonomía de los ingresos.
¿Cuál es el superávit primario de San Luis? El superávit primario de San Luis es equivalente al 1,2% de su PBG.
¿Por qué La Pampa y Santiago del Estero no están en la clasificación? Quedaron fuera de la clasificación porque no presentaron información correspondiente a alguno de los últimos cuatro trimestres considerados.