

El auge de las compras a plazos en Estados Unidos y consejos para un manejo responsable
Más de 160.000 millones de dólares se gastaron en 2022 en Estados Unidos mediante planes de 'compre ahora, pague después'. Expertos advierten sobre su uso creciente para cubrir gastos básicos y ofrecen recomendaciones.
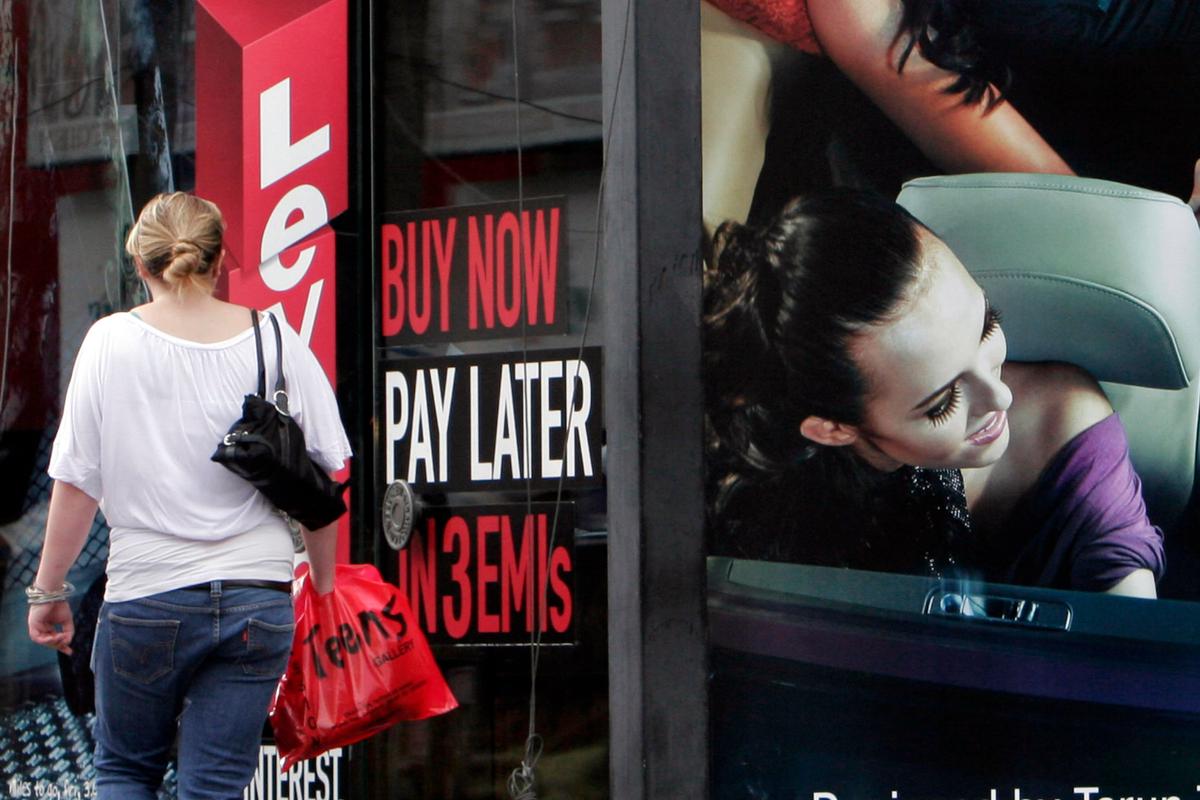
FOTO: Se popularizan las compras a plazos en EEUU. Aquí presentamos recomendaciones para su manejo
NUEVA YORK (AP) — Los estadounidenses gastaron más de 160.000 millones de dólares el año pasado mediante planes de "compre ahora, pague después", según una investigación publicada por economistas de la Reserva Federal. Los expertos señalan que cada vez es más común que las personas utilicen estos planes para cubrir gastos esenciales como alimentos, insumos del hogar, facturas y, en algunas ocasiones, alquiler.
"La situación ha sido muy difícil para muchas personas", manifestó Sara Rathner, experta en tarjetas de crédito de NerdWallet, una plataforma digital de finanzas personales. "El mercado laboral es difícil, el panorama económico está complicado, y el costo de los productos que compramos cada día ha ido en aumento... en algunos casos, más que los ingresos de las personas".
El año pasado, los planes de "pago en cuatro" plazos, que permiten a los consumidores liquidar sus compras en cuatro pagos a lo largo de seis semanas, representaron cerca de la mitad de los 160.000 millones de dólares gastados bajo esta modalidad. El uso de estos planes ha aumentado casi un 80% desde 2023. El resto de los planes consistieron en préstamos a plazos más largos o más cortos.
Cuando Elizabeth Brown recurrió por primera vez a la opción de comprar ahora y pagar después, acababa de empezar a vivir sola y su salario apenas le alcanzaba para cubrir sus gastos básicos. Compraba alimentos e insumos para el hogar y, al recibir su sueldo, pagaba por ellos mediante el plan "compre ahora, pague después". Seis años después, su situación no ha cambiado mucho.
"Utilizaba el 'compre ahora, pague después' para poder tener los muebles que necesito. Tengo comida en mi refrigerador gracias a esa modalidad. No me avergüenza utilizarla, porque, a fin de cuentas, me resulta muy útil en este momento de mi vida", expresó Brown, que tiene 26 años y reside en Columbia, Carolina del Sur. Trabaja en el área de atención clínica en una óptica.
La modalidad de "compre ahora, pague después" ha evolucionado, incluyendo un servicio de "alquile ahora, pague después", que permite fraccionar el pago del alquiler en varias cuotas. "Ya no se trata solo de conveniencia; se está convirtiendo realmente en un problema de flujo de caja", expuso Mark Elliott, director de atención al cliente de Happen Bank, anteriormente conocido como Lending Club.
Jordan Williams, de 28 años, utilizó por primera vez la modalidad "compre ahora, pague después" para adquirir entradas para un concierto de Hozier. Luego, tras enfrentar dificultades económicas tras el nacimiento de su hija, comenzó a recurrir a este sistema para pagar parte de sus compras de comestibles. "No hay muchos recursos (disponibles), y eso me enfurece, porque esto no debería ser algo a lo que deba recurrir", expresó Williams, docente y creadora de contenido de Greensboro, Carolina del Norte. "Deberíamos poder al menos permitirnos comprar alimentos e insumos básicos. Me siento enojada y luego avergonzada".
Durante mucho tiempo, a Williams le avergonzó tener que recurrir a la modalidad de "compre ahora, pague después" para cubrir gastos básicos. Sin embargo, ahora se siente menos sola al hablar con otras personas que también tienen deudas.
Si decide utilizar planes de "compre ahora, pague después", los expertos ofrecen varias recomendaciones. El producto más conocido es el de "pago en cuatro" plazos, que permite liquidar lo que debe mediante cuatro pagos, con una tasa de porcentaje anual (APR) del 0%. Sin embargo, no todos los préstamos de "compre ahora, pague después" tienen las mismas condiciones. Antes de comprometerse a realizar una compra bajo este plan, Ed deHaan, profesor de la Escuela de Posgrado de Negocios de Stanford, recomienda leer el contrato detenidamente.
"Ahora aparecen productos de 'compre ahora, pague después' que no son convenientes", advirtió DeHaan. "Algunos aplican comisiones elevadas, tanto al inicio como en caso de no realizar algún pago a tiempo". En general, si no cumple con un pago, podría enfrentarse a comisiones, intereses o incluso a que se le prohíba utilizar estos servicios en el futuro.
Anteriormente, los préstamos de "compre ahora, pague después" no impactaban en el puntaje de crédito, pero eso ha cambiado. Las empresas ya reportan la actividad crediticia a una o más de las tres principales agencias de crédito: Equifax, Experian o TransUnion. "Contratar un plan de 'compre ahora, pague después' no afectará su crédito por el momento, pero no realizar un pago sí, por lo que debe tener cuidado", explicó Rathner.
El reporte de información crediticia depende de la empresa y sus políticas. Por ejemplo, Affirm y Klarna reportan a Experian y TransUnion, mientras que Afterpay no reporta a ningún buró de crédito.
Antes de comprar mediante la modalidad de "compre ahora, pague después", DeHaan recomienda hacer una pausa para sopesar si es una cantidad que se puede pagar. "El consejo general respecto al crédito es que resulta muy fácil gastar y difícil saldarlo", agregó DeHaan. "La mayoría de nosotros no somos buenos para hacer predicciones acertadas sobre lo que podremos pagar en el futuro".
Cuando utiliza el "compre ahora, pague después", Brown se puso un límite de 100 dólares mensuales para los pagos, eligiendo opciones de pago mensual en lugar de quincenales. Al igual que con las tarjetas de crédito, es posible contratar varios planes de "compre ahora, pague después", lo que puede llevar a deudas manejables. Si no quiere correr el riesgo de que su deuda aumente desmesuradamente, evite acumular varios préstamos de este tipo, aconseja Carla Sanchez-Adams, abogada sénior del National Consumer Law Center.
"Evite realizar múltiples compras, ya que resulta difícil llevar un seguimiento, especialmente si son con empresas distintas", subrayó Sanchez-Adams. Si se ve en la necesidad de recurrir a varios préstamos, asegúrese de llevar un control de los importes y las fechas de pago para evitar cargos por demora.
Explorar recursos adicionales, como bancos de alimentos, el Programa de Asistencia Nutricional Suplementaria (SNAP) o programas de asistencia para situaciones de dificultad económica, puede ser útil, recomendó Rathner. "Si está muy justo de dinero para costear los comestibles y se endeuda para comprarlos, podría ser el momento de buscar ayuda adicional", señaló. "De tal manera que esto sea, con suerte, una situación menos agobiante para usted y su familia".
Si ha llegado a un punto en el que tiene demasiados préstamos de "compre ahora, pague después" y tal vez también deudas de tarjetas de crédito, podría ser hora de buscar ayuda en una agencia de asesoramiento crediticio. Dos entidades reconocidas son la National Foundation for Credit Counseling y la Financial Counseling Association of America, que pueden ayudar a encontrar organizaciones sin fines de lucro.
"Sufre estrés financiero, laboral y familiar", apuntó Rathner. "Busque ayuda para gestionar el estrés financiero porque eso le puede ayudar a sentir que tiene mayor control sobre su vida y avanzar hacia la liquidación de sus deudas".
Lectura rápida
¿Qué se gastó en 2022 mediante el plan 'compre ahora, pague después'?
Más de 160.000 millones de dólares.
¿Quién es Sara Rathner?
Experta en tarjetas de crédito de NerdWallet.
¿Qué representan los planes de 'pago en cuatro'?
Permiten liquidar compras en cuatro pagos a lo largo de seis semanas.
¿Qué debe considerar antes de usar este plan?
Leer detenidamente el contrato y evaluar si se puede pagar.
¿Qué hacer si se tiene demasiadas deudas?
Buscar ayuda en una agencia de asesoramiento crediticio.
[Fuente: AP]