

Ahorrar desde que se cobra: cómo ordenar los gastos y evitar las compras por impulso
La contadora Jimena Politino explicó en Cadena 3 cómo armar un presupuesto, reservar montos posibles y revisar los consumos digitales. Además, propuso herramientas para que niños y adolescentes aprendan a administrar su dinero.
31/10/2026 | 07:52Redacción Cadena 3
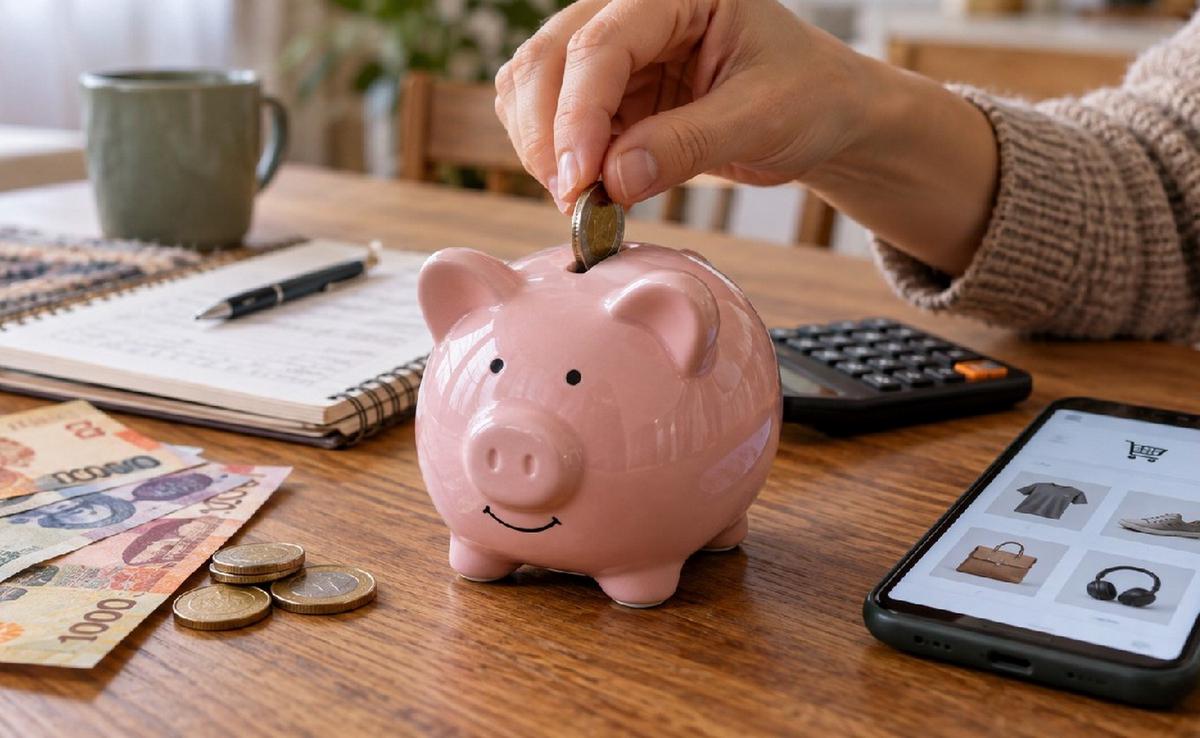
FOTO: Cómo ordenar los gastos y evitar las compras por impulso. (Foto generada por IA)
-
Audio. Ahorrar desde que se cobra: cómo ordenar los gastos y evitar las compras por impulso
Buen día, Argentina
La licenciada en administración y comunicadora Jimena Politino planteó que el ahorro debe incorporarse como un hábito desde el momento en que se recibe el ingreso, con una suma que cada hogar pueda sostener. En el Día del Ahorro, la especialista explicó cómo evaluar el presupuesto, revisar las compras impulsivas y transmitir a niños y adolescentes el valor del dinero.
"Un objetivo sin un plan es una expresión de deseo", dijo a Cadena 3 la licenciada en Administración y comunicadora, autora del libro Finanzas para Mabeles y otros seres curiosos. Remarcó que las metas económicas necesitan acciones concretas para poder cumplirse.
Para Politino, el primer paso es cambiar la idea de que se ahorra a fin de mes o únicamente cuando sobra dinero. Comparó ese aprendizaje con incorporar actividad física o ejercicios de fuerza para mejorar la salud: ahorrar también requiere una práctica consciente, repetitiva y sostenible, que permita administrar mejor los recursos, planificar y alcanzar objetivos.
Señaló que deseos como comenzar a invertir o cambiar el auto necesitan un plan de acción. Antes de definirlo, propuso hacer un autodiagnóstico para reconocer la situación económica actual, identificar los hábitos que deben modificarse y profundizar aquellos que ya funcionan.
En ese proceso, consideró al presupuesto una herramienta fundamental para registrar la totalidad de los ingresos y los gastos. Cuando los egresos superan a los recursos disponibles, explicó que suele comenzarse por recortar consumos, aunque advirtió que esa posibilidad tiene límites.
"Hay veces que los presupuestos ya se ajustaron demasiado y ya no hay margen para ajustar", sostuvo. En esos casos, recomendó analizar también los ingresos y evaluar si es necesario incorporar una nueva fuente de recursos o una actividad que aporte dinero adicional.
Consultada sobre la posibilidad de separar el ahorro al cobrar el sueldo, coincidió con ese criterio, especialmente para quienes trabajan en relación de dependencia y reciben sus ingresos a comienzos del mes. Aclaró que la suma elegida debe permitir afrontar los gastos de los días restantes sin comprometer la sostenibilidad del hogar.
/Inicio Código Embebido/
Transformación laboral. El trabajo que viene: qué habilidades se necesitan para adaptarse a los cambios
La especialista Sandra Olive explicó en Cadena 3 por qué el conocimiento técnico debe complementarse con manejo digital, aprendizaje continuo y capacidad para afrontar la incertidumbre. Su mirada sobre el futuro de las organizaciones.
/Fin Código Embebido/
Para comenzar, propuso reservar un monto fijo y pequeño, como $5.000 o $10.000, según las posibilidades de cada presupuesto. El objetivo inicial es incorporar la conducta y sostenerla; luego, ese importe puede incrementarse o transformarse en un porcentaje estable del ingreso.
Politino describió como referencia la regla que distribuye el 50% de los ingresos entre los gastos fijos, el 30% entre los variables y el 20% para el ahorro. Sin embargo, insistió en que cada persona debe encontrar la proporción que permita su situación.
"Cada uno va a tener su propia regla, la regla que le permita su presupuesto", expresó. Si reservar un 20%, un 10% o un 5% resulta imposible, planteó mantener una suma fija que ayude a construir el hábito y aumentarla progresivamente, sin afectar otros gastos u objetivos del mes.
Al abordar los llamados gastos hormiga, aclaró que su enfoque evita las restricciones excesivas. Advirtió que, de otro modo, "la vida se transforma solamente en un Excel" y en el intento permanente de equilibrar las cuentas.
Por eso, puso el foco en revisar las conductas de consumo impulsivas y los gastos frecuentes que aparecen al observar el resumen de la tarjeta. Mencionó las compras reiteradas mediante aplicaciones, las adquisiciones por internet y los viajes pedidos a través de plataformas para evitar caminar unas 10 o 20 cuadras.
Sobre el café comprado al llegar a la oficina, consideró que la revisión cobra sentido si se convierte en un consumo repetitivo o en un gasto innecesario. Su propuesta es detectar qué erogaciones se repiten, cuánto representan y si responden a una necesidad.
Ante fechas comerciales de descuentos, como el CyberMonday, recomendó preguntarse si el producto realmente hace falta, si está contemplado en el presupuesto y si se puede pagar. También sugirió esperar entre 24 y 48 horas antes de concretar la compra y comprobar después si persisten el interés y la necesidad.
La comunicadora comparó las antiguas vidrieras de los comercios del centro con las pantallas de los celulares. "Los creadores de contenido son los nuevos vendedores", afirmó, al describir cómo las redes sociales ofrecen productos y buscan convencer a los usuarios de adquirirlos.
/Inicio Código Embebido/
Literatura y memoria. Amor y guerra en Malvinas: "Puerto Stanley, 1982", la novela que recupera la mirada de los isleños
El periodista y escritor, Nicolás Cassese, habló con Cadena 3 de su libro inspirado en la historia del pintor James Peck. Explicó la elección del título y reflexionó sobre el lugar de las islas en la identidad argentina.
/Fin Código Embebido/
Advirtió que esa exposición puede despertar el deseo de comprar bienes o servicios que ni siquiera se habían considerado, por el hecho de verlos en manos de un influencer u otra persona. Señaló que las marcas y los vendedores conocen esas tentaciones y apelan a ellas.
Como medida concreta, aconsejó evitar que los datos de la tarjeta queden precargados en las aplicaciones. Explicó que esa facilidad permite completar una compra con apenas dos clics y mencionó especialmente las plataformas chinas, donde el desplazamiento continuo por las ofertas favorece que se agreguen productos al carrito.
Además de dejar pasar un tiempo antes de decidir, insistió en comprobar que exista dinero disponible para afrontar el consumo dentro del presupuesto mensual: el margen de liquidez debe acompañar la decisión de compra.
La educación financiera de niños y adolescentes fue otro de los ejes de la entrevista. Politino consideró fundamental comenzar en casa y señaló que estos contenidos todavía no están incorporados a los diseños curriculares de muchos colegios y provincias.
En ese marco, mencionó la posibilidad de acceder a cuentas remuneradas desde los 10 años y de comenzar a invertir desde los 13. Sobre este punto, la oferta de Mercado Pago distingue ambas funciones: permite abrir cuentas desde los 10 años con autorización de un adulto responsable, mientras que la inversión y la generación de rendimientos están habilitadas desde los 13.
La autora propuso enseñar cómo se obtiene el dinero, qué valor tiene a lo largo del tiempo y cómo el ahorro ayuda a comprar algo, cumplir un sueño o alcanzar una meta. Comparó esa enseñanza con otros hábitos que se transmiten desde pequeños, como lavarse los dientes o sostener prácticas saludables.
También sugirió aprovechar situaciones cotidianas, como el dinero entregado para la merienda escolar, para enseñar a evitar el derroche y el gasto por el solo hecho de gastar. Advirtió que los chicos están expuestos a tentaciones vinculadas con los juegos y las apuestas en línea, y remarcó: "Las apuestas no son inversiones".
/Inicio Código Embebido/
Hábitos cotidianos. ¿Dejás todo para después? Las claves para que los pendientes no te abrumen
La psicóloga Anabella Serventi explicó en Cadena 3 cómo compartir trámites, tareas o momentos de estudio puede aliviar las obligaciones. Sin embargo, advirtió sobre el riesgo de necesitar siempre a otro para cumplirlas.
/Fin Código Embebido/
Aclaró que los contenidos y el lenguaje deben adaptarse a cada etapa. Explicó que un niño de cuatro o cinco años, que todavía no aprendió a sumar o restar, necesita un abordaje diferente al de un alumno de séptimo grado o de la secundaria, aunque en todos los casos puede trabajarse la relación entre el ahorro y los objetivos personales.
Sobre los adolescentes, se refirió a los videojuegos que requieren pagos para avanzar, acceder a niveles o comprar elementos como las skins, utilizadas para modificar la apariencia de personajes u objetos. Cuando esas compras necesitan la tarjeta de un adulto, propuso que el gasto se cubra con los fondos del propio adolescente.
"Yo pongo la tarjeta de crédito, pero vos dame el efectivo o transferime lo que tenés ahorrado", ejemplificó. Según explicó, esa dinámica permite comprender que una compra requiere recursos y una conducta de ahorro previa para alcanzar aquello que les interesa en ese momento.
Finalmente, informó que Finanzas para Mabeles y otros seres curiosos está disponible por internet y en las principales librerías del país. También puede solicitarse a través de su cuenta de Instagram, desde donde realiza envíos.
/Inicio Código Embebido/
Entrevistas a fondo. Gabriel Rolón habló del riesgo de vivir entre pantallas: "El aislamiento es una soledad peligrosa"
En diálogo con Cadena 3, el psicoanalista cuestionó la búsqueda de resultados inmediatos y defendió el valor de las palabras. También analizó los vínculos de pareja antes de presentar “Palabra plena” en Córdoba.
/Fin Código Embebido/
Entrevista de Carolina Amoroso y Mauricio Conti.
Lectura rápida
¿Qué plantea Jimena Politino sobre el ahorro?
Que debe ser un hábito incorporado desde el momento en que se recibe el ingreso, con una suma que cada hogar pueda sostener.
¿Quién es Jimena Politino?
Es licenciada en Administración, comunicadora y autora del libro Finanzas para Mabeles y otros seres curiosos.
¿Cuándo se celebra el Día del Ahorro?
El Día del Ahorro se conmemora anualmente, aunque no se especifica la fecha en el artículo.
¿Dónde se puede conseguir el libro de Politino?
Está disponible por internet y en las principales librerías del país, y se puede solicitar a través de su cuenta de Instagram.
¿Cómo sugiere Politino enseñar educación financiera a los niños?
Comenzar en casa y aprovechar situaciones cotidianas, adaptando el contenido a cada etapa de desarrollo.