

Enviado Especial
Un ex FMI analizó la economía argentina y se refirió al riesgo "kuka": "Claro que existe"
En una entrevista con Cadena 3 en Georgetown, Alejandro Werner destacó la solidez fiscal del programa de Milei, pero cuestionó la política monetaria y cambiaria. Qué espera para 2027 y qué cambios propone en el vínculo con el Fondo. Negoció el préstamo de 2018.
31/10/2026 | 10:10Redacción Cadena 3 Rosario
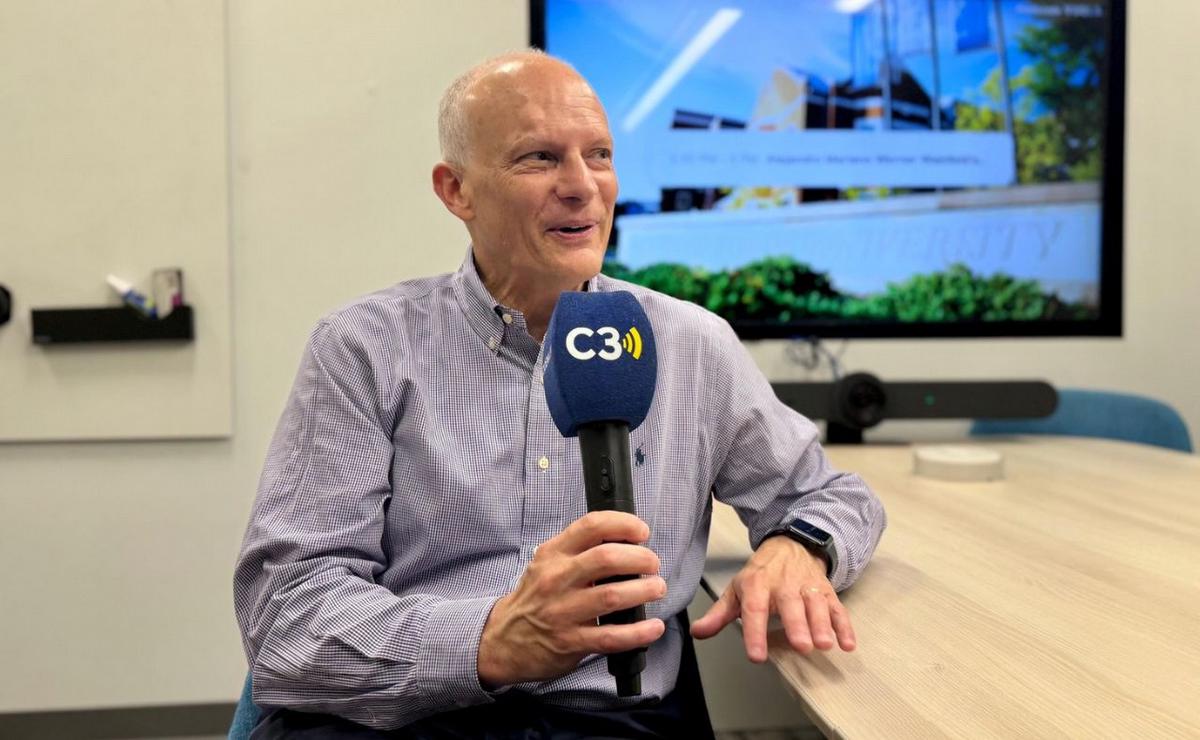
FOTO: Alejandro Werner Economista argentino-mexicano, ex alto funcionario del FMI.

La Argentina necesita acumular reservas, recuperar el acceso a los mercados internacionales y construir una política monetaria y cambiaria más transparente para dejar de depender de la asistencia financiera externa. Ese es el diagnóstico de Alejandro Werner, quien también advirtió que la incertidumbre electoral puede condicionar las inversiones y la recuperación económica en 2027.
Antes de las elecciones de medio término en Estados Unidos, el economista argentino-mexicano recibió a Cadena 3 en la Universidad de Georgetown, donde actualmente es profesor. Exdirector del Departamento del Hemisferio Occidental del Fondo Monetario Internacional entre 2013 y 2021, Werner participó de la etapa en la que se aprobó el préstamo extraordinario a la Argentina durante la presidencia de Mauricio Macri.
En su análisis del presente, reconoció una “pata fiscal muy sólida y muy creíble” en el programa de Javier Milei, pero señaló que el componente monetario y cambiario es difícil de entender desde el exterior. También planteó que el FMI debería contemplar financiamiento parcial de los vencimientos si acuerda con el Gobierno una revisión de la política macroeconómica.
—¿Cómo evalúa la relación con el FMI y qué le falta a la Argentina para dejar de depender permanentemente de la asistencia financiera externa?
—A la Argentina le falta establecer una economía que pueda tener una cuenta de capital totalmente abierta y acceso a los mercados internacionales. Para eso, debería profundizar el cambio estructural que hemos visto con el presidente Milei en la parte fiscal, monetaria, cambiaria y de regulación.
También necesita seguir acumulando reservas y establecer una política monetaria moderna y transparente, como tienen economías como Australia o Canadá.
/Inicio Código Embebido//Fin Código Embebido/
Hay que reducir ese riesgo político que han representado los gobiernos de Cristina Kirchner, en los que el default y los controles de capitales aparecen como instrumentos que pueden utilizarse de manera recurrente. Eso disuade al capital internacional de ir a la Argentina y mantiene al país en un mal equilibrio, con defaults y controles de capitales recurrentes.
El riesgo político es importante, pero también lo es completar la estabilización, llevar la inflación a alrededor del 10% y modernizar la política cambiaria. Dentro de lo que ha hecho bien el presidente Milei, la parte más floja es la política cambiaria y monetaria, que resulta muy difícil de entender desde afuera del país.
Si la Argentina logra avanzar en esas dimensiones —reducir el riesgo político, establecer una buena política monetaria y cambiaria y abrir su cuenta de capitales—, en seis años podría estar repagándole al FMI y seguir una trayectoria similar a la que tuvieron México, Brasil o Perú hace veinte o treinta años.
—Cuando habla de riesgo político, Milei diría, de manera informal: “Entonces, el riesgo kuka existe”. ¿Es así?
—Claro que existe. Las políticas implementadas por Alberto Fernández y Cristina Kirchner en el último gobierno, las declaraciones de Axel Kicillof a lo largo de su carrera sobre temas de economía básica, como la política monetaria, y la inclinación de ciertas alas del peronismo a hacer un default en circunstancias en las que otros gobiernos buscarían ayuda internacional o reforzarían la ortodoxia hacen que los inversores consideren más probable un default en la Argentina que en Colombia o México.
Eso es cierto. También es cierto que esta estabilización tiene una pata fiscal muy sólida y muy creíble, pero un componente monetario y cambiario que es muy difícil de entender.
El Gobierno y el equipo económico negaron durante mucho tiempo la necesidad de acumular reservas internacionales, hasta que se llevaron un susto muy grande el año pasado y ahora dijeron que sí conviene acumularlas.
Flexibilizaron el tipo de cambio en las normas, pero no en los hechos, porque el Gobierno sigue apostando a un tipo de cambio planchado. La Argentina tiene cierta política monetaria para la galería, pero implementa una que sigue estando muy basada en un ancla cambiaria.
—Usted estaba en el FMI en 2018, cuando se aprobó el préstamo extraordinario a la Argentina. ¿Qué aprendieron ambas partes de aquella experiencia?
—Creo que los dos lados aprendieron mucho. Escribí un libro, La Argentina en el Fondo, sobre esos años. El Fondo es mucho más escéptico respecto de algunos compromisos que la Argentina está dispuesta a asumir, pero que tal vez no esté dispuesta a cumplir.
También sabe que la parte monetaria y cambiaria es muy compleja, tanto para los funcionarios argentinos como para la economía del país. Y creo que el riesgo político está mucho más internalizado en el programa del Fondo que antes.
El FMI aprendió a ser más cauteloso al impulsar una apertura de la cuenta de capitales. Y, probablemente, si se intensifican los problemas en los mercados financieros, a impulsar que se vuelvan a imponer controles de capitales, en lugar de intentar enfrentar esos movimientos con más desembolsos.
Del lado argentino, entienden mucho mejor la lógica del Fondo y cómo negociar con él. Pero creo que sigue habiendo una obsesión muy grande con la estabilidad cambiaria y con el descenso rápido de la inflación como la única palanca del programa económico que puede dar una rentabilidad política muy alta.
Una vez que la inflación bajó de tres dígitos a dos, habría que ampliar el discurso a un conjunto de objetivos de política económica que incluya la inflación, pero también el crecimiento y la creación de empleo.
—Mirando al año electoral de 2027, ¿es optimista o pesimista sobre la economía argentina?
—Creo que la economía argentina va a tener un 2027 similar a 2026. Habrá ciertas correcciones y el sistema está absorbiendo, por ejemplo, el problema de la morosidad.
Por otro lado, empieza a pesar cada vez más el riesgo político. Probablemente mucha gente no tome decisiones económicas importantes en 2027 y decida esperar a ver qué pasa en la elección, sobre todo en un contexto en el que van bajando la aprobación del presidente Milei y la probabilidad de su reelección.
En ese escenario, es difícil pensar que la inversión tendrá un boom justo en el último año del mandato. También es posible que las familias piensen que conviene dolarizar un poco sus portafolios, porque la incertidumbre política puede llevar a una situación como la que hemos visto al final de los últimos dos gobiernos.
Eso, aun con las diferencias que tiene hoy la Argentina: una cuenta corriente superavitaria, un boom de exportaciones y un superávit fiscal. El propio riesgo político implica que todo eso está condicionado a tener gobiernos que sigan implementando estos modelos.
Ahí aparece una contradicción en el discurso oficial: si existe ese riesgo, es difícil esperar una recuperación muy acelerada el año que viene, porque va a gravitar sobre todas las decisiones económicas.
—¿Considera que el tipo de cambio está atrasado?
—Es un tema más complejo de lo que a veces planteamos. Desde el punto de vista de los flujos, el tipo de cambio no está sobrevaluado, porque la Argentina tiene un superávit de cuenta corriente y un boom exportador. Si se mantiene alrededor de los 1.400 o 1.500 pesos el próximo año, las exportaciones agropecuarias, de hidrocarburos y, eventualmente, de metales van a seguir creciendo de manera importante.
Sin embargo, la Argentina tiene que reconstituir reservas en los próximos seis años. México tiene 250.000 millones de dólares de reservas; Brasil, 350.000 millones; Perú, 60.000 millones. Una economía como la argentina, si quiere flotar el tipo de cambio, eventualmente tendrá que constituir entre 60.000 y 70.000 millones de dólares de reservas netas en los próximos cinco o seis años.
Además, tiene que salir a los mercados internacionales de capital y repagarle al FMI, así como parte de la deuda con el Banco Mundial y el BID. Eso implica que los superávits argentinos tienen que ser grandes para poder hacer todo esto.
Ese proceso podría hacerse de manera más suave y con menor costo económico con un tipo de cambio más competitivo.
—¿Qué puede pasar si el dólar se mantiene estable mientras la inflación resulta mayor que la prevista?
—Hay otra contradicción. Si hace seis meses se esperaba una inflación del 22% para 2026 y del 13% para 2027, con un tipo de cambio de 1.450 pesos, y ahora se espera, por ejemplo, un 29% para el cierre de este año y un 23% para el próximo, entonces el tipo de cambio, si hoy no está sobrevaluado, a mediados del año que viene sí lo va a estar.
Por eso creo que la Argentina debería utilizar de manera más activa la flexibilidad que tiene la banda cambiaria. Debería aprovechar el nivel del tipo de cambio para acumular más reservas, aunque eso implique que se deprecie un poco más, y lograr una combinación de tasas de interés algo más bajas y un tipo de cambio más débil.
—¿Qué cambios deberían acordar la Argentina y el Fondo Monetario?
—Sería excelente que el FMI y la Argentina nos sorprendieran con una flexibilización real de la política monetaria y, tal vez, con alguna incorporación al modelo económico para hacer frente al impacto sobre el sector real, sobre todo en aquellos sectores que pueden subsistir en el futuro.
No todos los sectores que están sufriendo hoy van a quebrar en la nueva economía argentina. Ciertos apoyos, por ejemplo en la parte crediticia, pueden ser buenos y también buenos políticamente.
A cambio de ese retoque de la política macroeconómica, el Fondo podría incrementar su exposición a la Argentina, dando cierto financiamiento parcial de los vencimientos que el país tiene con el organismo.
Si la Argentina enfrenta un desafío para refinanciar los vencimientos del año entrante y ambas partes pueden ponerse de acuerdo sobre esos cambios, el Fondo debería estar dispuesto a no convertirse en parte de la presión sobre el mercado de capitales por los vencimientos de deuda del próximo año.
Lectura rápida
¿Qué necesita la Argentina para dejar de depender de la asistencia financiera externa? La Argentina necesita acumular reservas, recuperar acceso a mercados internacionales y establecer una política monetaria y cambiaria más transparente.
¿Quién es Alejandro Werner? Alejandro Werner es un economista argentino-mexicano y exdirector del Departamento del Hemisferio Occidental del Fondo Monetario Internacional.
¿Cuándo se aprobó el préstamo extraordinario al país? El préstamo extraordinario a la Argentina fue aprobado en 2018 durante la presidencia de Mauricio Macri.
¿Dónde se reunió Werner con Cadena 3? Werner se reunió con Cadena 3 en la Universidad de Georgetown.
¿Por qué el riesgo político es relevante para las inversiones? El riesgo político disuade al capital internacional de invertir en la Argentina debido a la inestabilidad y la posibilidad de defaults recurrentes.