

El riesgo país superó los 700 puntos: las razones detrás del nivel más alto desde octubre de 2025
El economista Jorge Ingaramo analizó en diálogo con Cadena 3 las causas de la subida a su nivel más alto desde el 24 de octubre de 2025.
20/10/2026 | 19:13Redacción Cadena 3
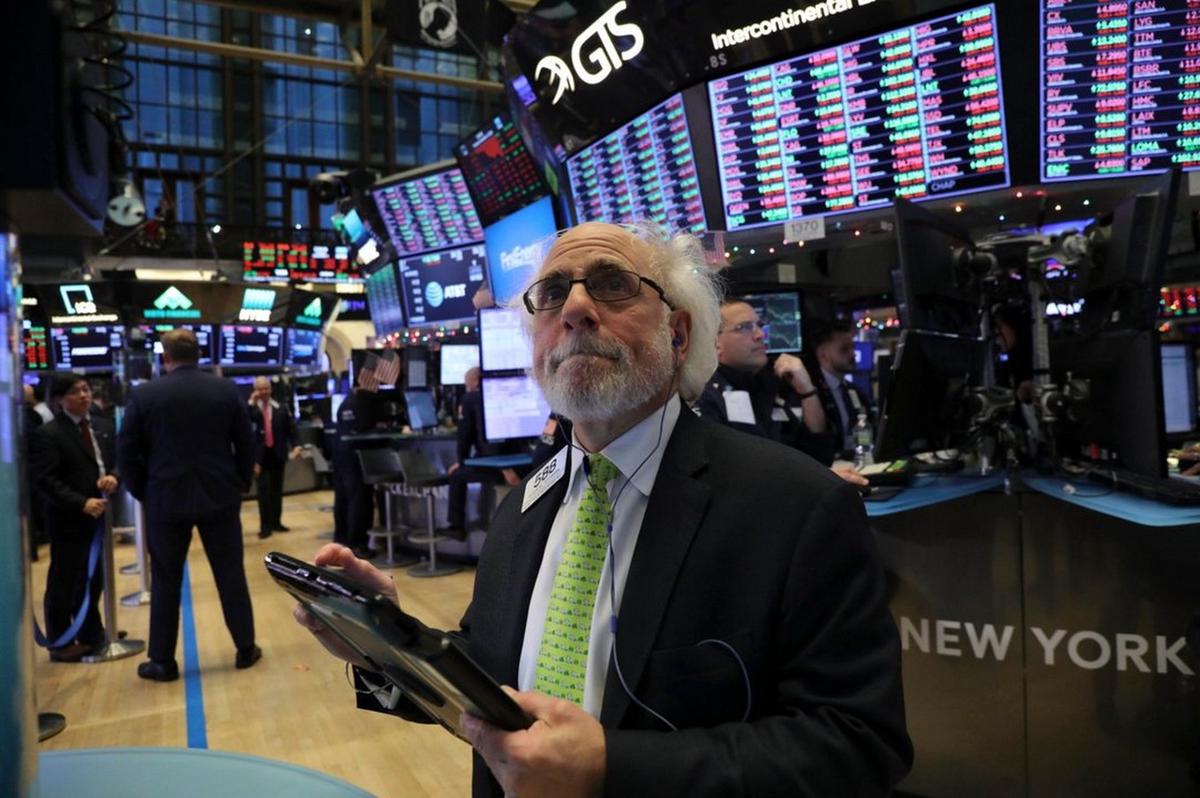
FOTO: El riesgo país superó los 700 puntos.
-
Audio. El Riesgo País superó los 700 puntos tras la caída de los bonos.
Informados al regreso
El riesgo país de la Argentina superó los 700 puntos básicos tras la fuerte baja de los bonos soberanos, en un movimiento que contrasta con las señales de apoyo recibidas desde Estados Unidos. El economista Jorge Ingaramo analizó las causas de este deterioro y señaló que los inversores están observando una combinación de factores políticos y económicos que genera desconfianza, pese a un abultado superávit comercial.
Ingaramo destacó que en las últimas semanas hubo gestos positivos desde Washington: el secretario del Tesoro, Scott Bessent, habló de ayuda; el Departamento de Estado, a través de Marco Rubio, identificó tres problemas estructurales (inflación persistente, mercados de capitales cerrados por el cepo cambiario y sostenibilidad de la deuda); y se anunció la visita de dos enviados de la Secretaría de Estado. “Todo parece indicar que el riesgo país tendría que bajar. Y lo que está ocurriendo es exactamente lo contrario”, afirmó.
Por qué no se abrieron los mercados
Según el economista, en mayo la Argentina debía haber salido a los mercados internacionales de deuda, para lo cual resultaba necesario levantar el cepo y permitir la libre movilidad de capitales, pasando de país “standalone” a emergente. No se hizo. El gobierno confió en que “llovía en dólares” y que las obligaciones negociables de las empresas se colocaban bien en Estados Unidos durante el primer semestre.
En su lugar, se priorizó la emisión de los bonos AO28, con los que se reunieron unos 4.000 millones de dólares para pagar vencimientos de julio. Luego se emitieron apenas dos series de AO29 y se interrumpieron en agosto. “Hace dos meses que no tenemos emisiones de títulos en dólares para pagar los que vencen en enero del año que viene”, explicó Ingaramo. El riesgo comenzó a subir en julio, cuando los tenedores locales exigieron una tasa del 8,72 % —medio punto por encima de la que había pagado Ecuador en mayo— y el gobierno se negó a convalidarla. Tampoco se avanzó en la apertura de los mercados de capitales ni en la eliminación del cepo.
/Inicio Código Embebido/
Desconfianza de inversores. El riesgo país superó los 700 puntos tras una nueva caída de los bonos argentinos
Los títulos soberanos en dólares llegaron a perder 1,5% en Wall Street y llevaron el indicador a un máximo desde octubre de 2025. Luego moderaron las bajas y el riesgo país cerró la jornada en 672 puntos.
/Fin Código Embebido/
Factores políticos y datos negativos
A esto se sumaron malos datos del segundo trimestre que confirmaron la entrada en recesión, la cercanía de que el Congreso lograra quórum para derogar el decreto 70/23 (faltaron ocho diputados) y las controversiales “bazucas” de 75.000 y 125.000 millones de dólares anunciadas por el presidente Javier Milei, que “no le cree nadie”.
Ingaramo subrayó el ruido político: el casi vuelco del primer gran decreto de Milei genera incertidumbre sobre la capacidad de construir alianzas con gobernadores. Las encuestas, además, no muestran una victoria fácil en primera vuelta. Como consecuencia, los particulares compraron 3.000 millones de dólares en septiembre: “La plata que sobra no se invierte, sino que se ahorra en dólares”. La inversión acumulada cayó 11 % y el consumo masivo 2,7 %.
El especialista calificó de paradoja que, con un superávit comercial que podría alcanzar los 25.000 millones de dólares este año (ya son 20.000 en los primeros nueve meses), el riesgo país sea seis veces el de Uruguay y el mercado contemple escenarios de impago. Atraso cambiario y reservas limitadas Ingaramo también apuntó al atraso del tipo de cambio. Entre el 30 de septiembre de 2025 y el mismo día de 2026 la inflación acumuló 33,4 %, mientras el dólar solo subió 14 %: una brecha de 20 puntos. “El consumo en Argentina es caro porque el dólar está barato. Por eso la gente lo compra y no lo consume ni lo invierte”, indicó.
Sobre la posibilidad de levantar el cepo, el economista consideró que es factible, incluso de manera gradual en etapas, gracias al superávit comercial y a los 7.000 a 9.000 millones de dólares que aportará la cosecha gruesa. Sin embargo, advirtió que las reservas netas líquidas son de apenas 1.000 millones de dólares (las netas rondan los 6.000, el resto es oro, depósitos locales, el swap chino o DEG, insuficientes para enfrentar una corrida). “Si el año que viene llega a venir una corrida tenemos que inevitablemente llamar y pedir ayuda”, concluyó.
Entrevista de Informados, al Regreso.
Lectura rápida
¿Qué ocurrió con el riesgo país de Argentina? El riesgo país de Argentina superó los 700 puntos básicos debido a la baja de los bonos soberanos.
¿Quién analizó las causas del deterioro? El economista Jorge Ingaramo analizó las causas, señalando factores políticos y económicos que generan desconfianza.
¿Cuándo se debió abrir el mercado internacional de deuda? En mayo, la Argentina debía haber salido a los mercados internacionales de deuda.
¿Dónde se priorizó la emisión de bonos? Se priorizó la emisión de los bonos AO28 para reunir 4.000 millones de dólares para pagar vencimientos.
¿Por qué se considera que el consumo es caro en Argentina? El consumo en Argentina es caro porque el dólar está barato, lo que genera que la gente ahorre en dólares en lugar de invertir.